Porte-cartes ou portefeuille : lequel choisir selon votre usage
Nombre de cartes, billets, poche avant, paiement sans contact : les critères concrets pour choisir entre porte-cartes et portefeuille en 2026.
Points à retenir
- Porté en poche avant de pantalon, un accessoire épais se sent à chaque pas et finit par marquer le tissu.
- Trois profils se partagent le marché selon ce que le porteur garde réellement sur lui au quotidien.
- Ranger deux cartes bancaires activées en sans contact dans le même compartiment pose un problème précis au moment de payer.
- Chez Le Tanneur, le porte-cartes Lucien en cuir grainé se vend 80 € quand un portefeuille zippé à deux volets de la même gamme, comme le modèle Martin, se situe plutôt entre 130 et 150 €.
Un porte-cartes convient à qui paie presque uniquement par carte et transporte moins d’une dizaine de cartes au quotidien ; un portefeuille reste nécessaire dès que des billets pliés, des pièces ou une carte d’identité rigide entrent dans l’équation. Le choix se tranche surtout par l’endroit où l’accessoire va vivre : une poche avant fine, ou une poche arrière plus généreuse.
Porte-cartes ou portefeuille : la question qui tranche
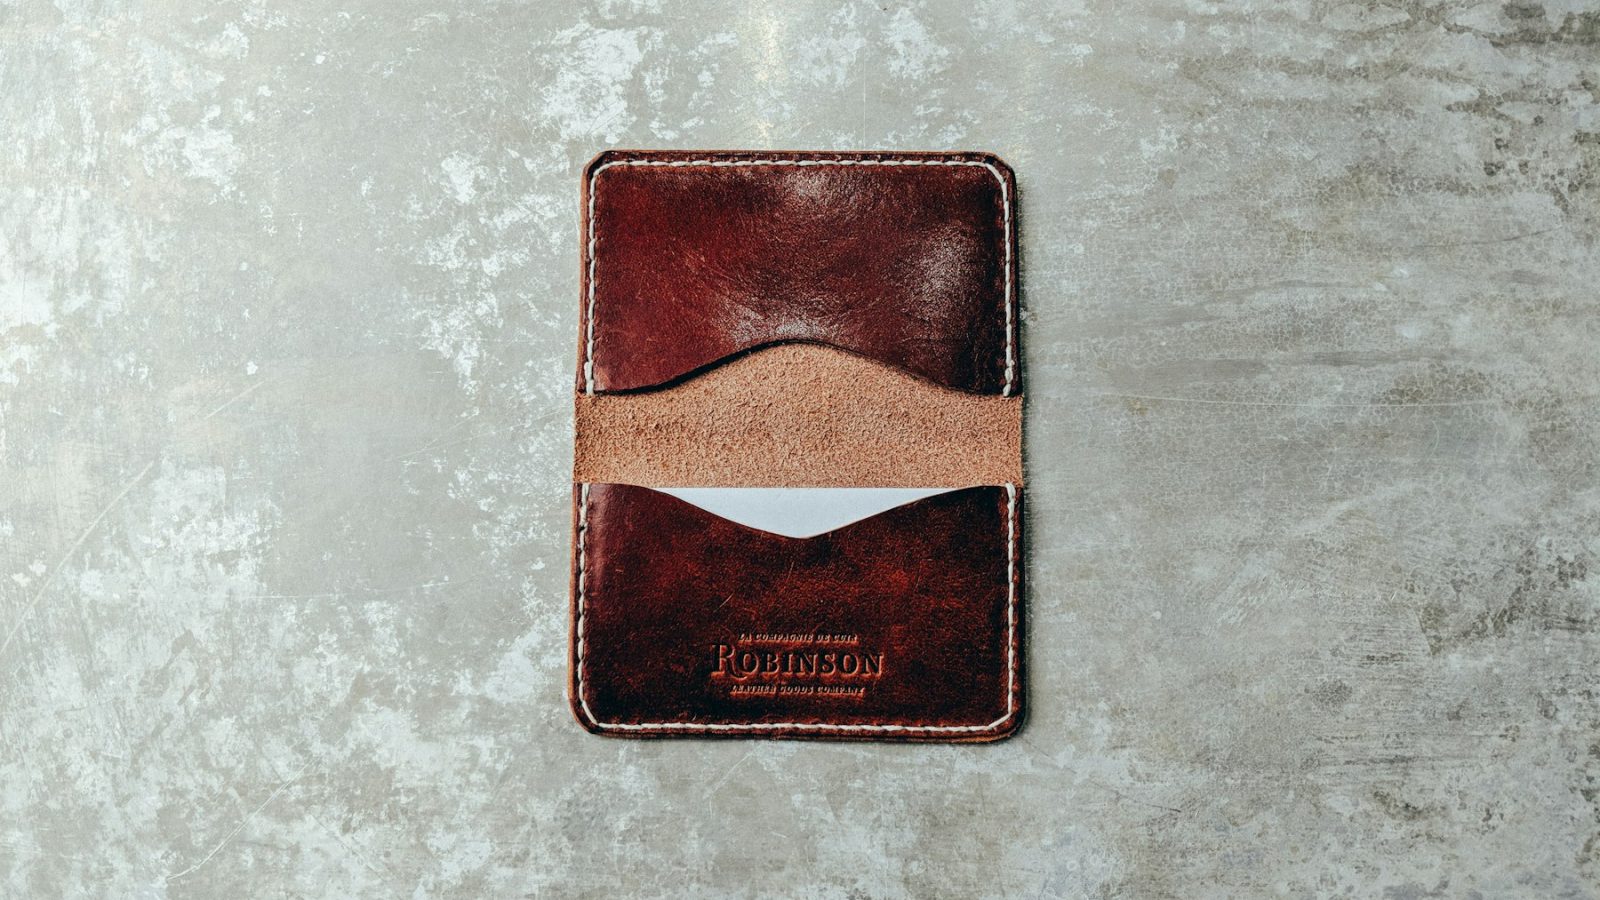
Un porte-cartes classique se limite à une poche plate et quatre à cinq compartiments cousus. Le modèle Lucien en cuir grainé du fabricant français Le Tanneur, par exemple, annonce précisément « une poche plate et quatre compartiments cartes » pour 10 cm de large et 7,5 cm de haut. Au-delà de cette capacité, les cartes empilées dans un même compartiment finissent par forcer la couture et déformer le cuir.
Le portefeuille ajoute un ou deux volets supplémentaires, une poche à billets pliés en deux, parfois un porte-monnaie à pièces. Il absorbe donc une carte d’identité rigide, une carte Vitale, une carte de fidélité cartonnée et plusieurs billets sans que sa structure ne se tende, là où un porte-cartes se bombe vite au-delà de six ou sept cartes.
Le vrai critère tient en une question : combien de fois par semaine un billet ou une pièce change-t-il encore de main ? Chez qui la réponse est « presque jamais », le porte-cartes suffit à tout l’usage quotidien. Chez qui garde un fond de caisse pour un marché, un pourboire ou une machine qui refuse la carte, le portefeuille évite de transporter un second accessoire.
Ce que la poche avant impose au format
Porté en poche avant de pantalon, un accessoire épais se sent à chaque pas et finit par marquer le tissu. Un porte-cartes rempli ne dépasse en général pas un centimètre d’épaisseur dans son format le plus compact : il s’y glisse sans ce désagrément. Un portefeuille zippé à deux volets, plus large et plus épais une fois les billets ajoutés, se destine davantage à une poche arrière ou à une poche intérieure de veste.
Le format d’une carte, lui, ne change jamais d’un fabricant à l’autre : une norme internationale fixe ses dimensions. C’est ce qui permet à un porte-cartes conçu pour une carte bancaire de loger sans jeu une carte de fidélité, un titre de transport ou un permis de conduire au même format.
L’inverse se vérifie aussi en poche arrière : un portefeuille épaissi par des billets et plusieurs cartes crée un point dur quand il reste assis en position. Beaucoup finissent par le déplacer en poche avant ou dans un sac, ce qui annule l’un des intérêts du format large — autant partir sur un porte-cartes si l’essentiel du contenu tient déjà dedans.
85,60 × 53,98 mm
dimensions d’une carte bancaire ou de fidélité, norme ISO/IEC 7810
1 poche + 4 cartes
capacité annoncée du porte-cartes Lucien en cuir grainé, Le Tanneur
80 €
prix de ce même porte-cartes, relevé le 1er octobre 2026
130 à 150 €
prix d’un portefeuille zippé comparable, même fabricant, même relevé
Porte-cartes, porte-cartes à pince ou portefeuille : le comparatif
Trois profils se partagent le marché selon ce que le porteur garde réellement sur lui au quotidien.
Porte-cartes
4 à 8 cartes, zéro billet
Le format le plus plat, pensé pour une poche avant et un usage où la carte a remplacé le liquide.
Porte-cartes à pince
4 à 8 cartes + billets pliés
Une pince métallique ou élastique ajoute quelques billets sans épaissir beaucoup le volume de poche.
Portefeuille zippé
8 cartes et plus, billets à plat
Le format qui protège le mieux des billets non pliés et d’une carte d’identité rigide, au prix d’un volume que la poche avant encaisse mal.
Paiement sans contact : l’erreur qui bloque le terminal
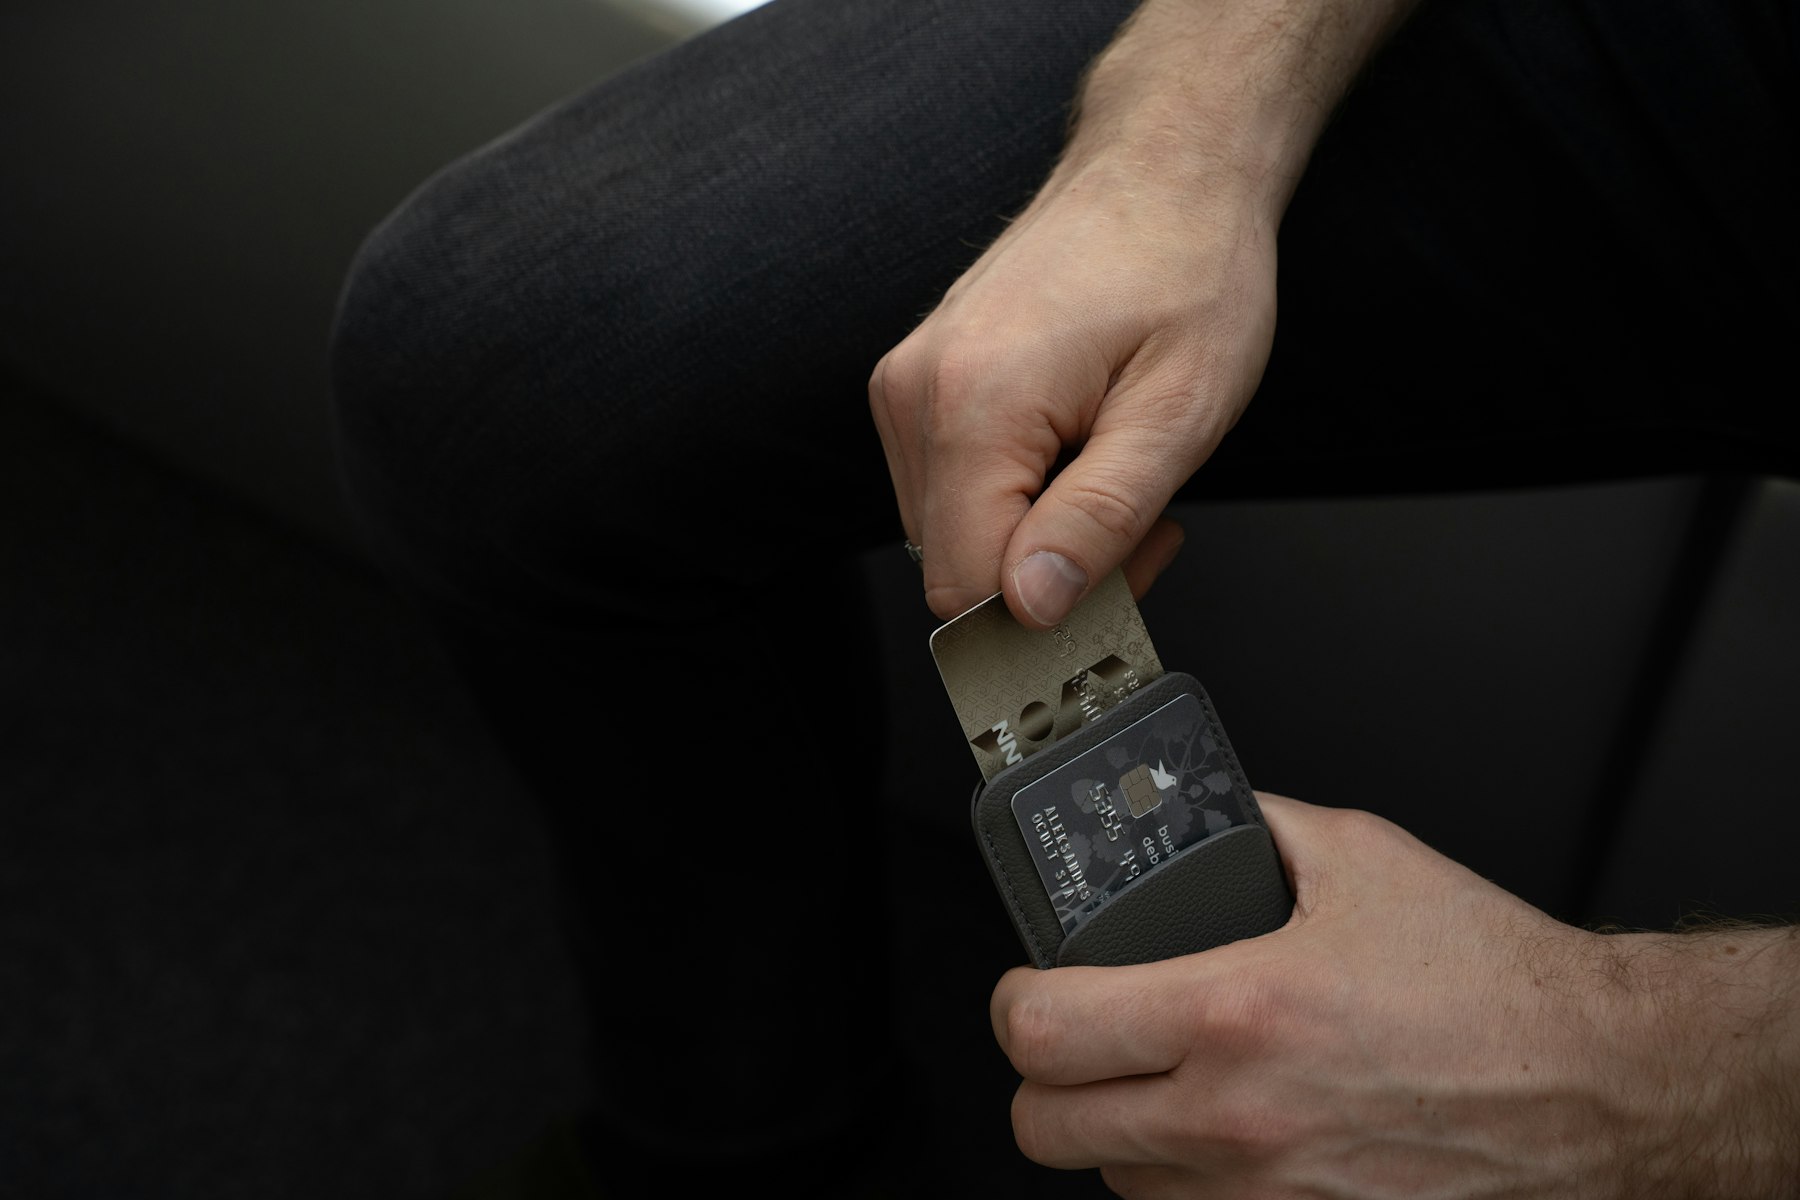
Ranger deux cartes bancaires activées en sans contact dans le même compartiment pose un problème précis au moment de payer. La Banque Postale l’explique dans sa foire aux questions : si un porteur approche d’un terminal plusieurs cartes sans contact rassemblées, « il est très probable que le terminal de paiement n’arrivera pas à initier correctement le dialogue permettant d’effectuer un paiement car les cartes se perturberont mutuellement ».
La seule parade reste de sortir une seule carte avant de la présenter au terminal, plutôt que de tendre l’accessoire fermé en espérant que le bon lecteur capte la bonne puce.
Ce défaut touche aussi bien un portefeuille qu’un porte-cartes compact, puisqu’il tient à la proximité physique de deux puces actives, pas au type d’accessoire. Un porte-cartes qui annonce une « sécurité anti-RFID », comme le modèle Lucien cité plus haut, bloque la lecture d’une carte par un lecteur extérieur non autorisé ; il ne règle en revanche rien au brouillage entre deux cartes rangées ensemble dans son propre compartiment.
Concrètement, séparer physiquement les deux cartes sans contact les plus utilisées règle la gêne : une dans le porte-cartes, l’autre dans une poche distincte, ou une seule présentée à la fois devant le terminal. Un compartiment supplémentaire dans un portefeuille à plusieurs volets sert d’ailleurs souvent à cet usage, plus qu’à ranger des billets.
Budget et durabilité : combien ça coûte, et combien ça dure
Chez Le Tanneur, le porte-cartes Lucien en cuir grainé se vend 80 € quand un portefeuille zippé à deux volets de la même gamme, comme le modèle Martin, se situe plutôt entre 130 et 150 €.
L’écart tient moins à la matière, un même cuir de vachette pleine fleur grainé des deux côtés, qu’à la quantité découpée et au nombre de pièces assemblées : un portefeuille compte deux à trois fois plus de panneaux cousus qu’un porte-cartes.
Cette différence de construction joue aussi sur l’usure. Un porte-cartes, plus fin et moins compartimenté, répartit le poids des cartes sur un nombre réduit de coutures : rempli au-delà de sa capacité annoncée, il marque plus vite aux pliures. Un portefeuille, dont les volets se répartissent la charge, tolère mieux un contenu dense sur la durée, à condition que chaque compartiment reste dans sa capacité prévue.
L’entretien suit la même logique que pour n’importe quelle petite maroquinerie en cuir pleine fleur ou grainé : un dépoussiérage régulier et un nettoyant doux suffisent, à condition d’agir avant qu’une tache ne sèche. Un porte-cartes, avec moins de surface et moins de plis, demande simplement moins de temps à ce geste qu’un portefeuille à plusieurs volets.
Questions fréquentes
Un porte-cartes protège-t-il vraiment du piratage sans contact ?
Une doublure anti-RFID, comme celle du modèle cité plus haut, bloque la lecture d’une carte par un appareil extérieur non autorisé. Elle ne protège pas du brouillage qui survient quand deux cartes sans contact actives se trouvent rassemblées au moment de payer, qu’elles soient dans un porte-cartes ou un portefeuille.
Combien de cartes un porte-cartes peut-il vraiment contenir ?
Un modèle courant annonce une poche plate et quatre compartiments cousus, soit cinq à six cartes réparties sans forcer. Au-delà, les cartes s’empilent dans les mêmes fentes et finissent par tendre la couture.
Le porte-cartes suffit-il pour voyager ?
Il convient si le voyage se règle surtout par carte. Dès que des espèces, une carte d’identité rigide ou plusieurs documents pliés s’ajoutent, un portefeuille ou un format à pince à billets absorbe mieux cette charge supplémentaire.
Pourquoi un porte-cartes n’est-il pas toujours moins cher qu’un portefeuille ?
Chez un même fabricant, l’écart de prix reflète surtout le nombre de pièces de cuir découpées et cousues, pas la qualité de la matière : un porte-cartes et un portefeuille de la même gamme partagent souvent le même cuir.
Sources
La Banque Postale — Foire aux questions, paiement sans contact : cartes activées dans un même porte-monnaie, consulté le 1er octobre 2026.
Le Tanneur — collections Porte-cartes homme et Portefeuilles homme, fiches produit et prix relevés le 1er octobre 2026.
International Electrotechnical Commission (IEC) — norme ISO/IEC 7810, caractéristiques physiques des cartes d’identification, consultée le 1er octobre 2026.